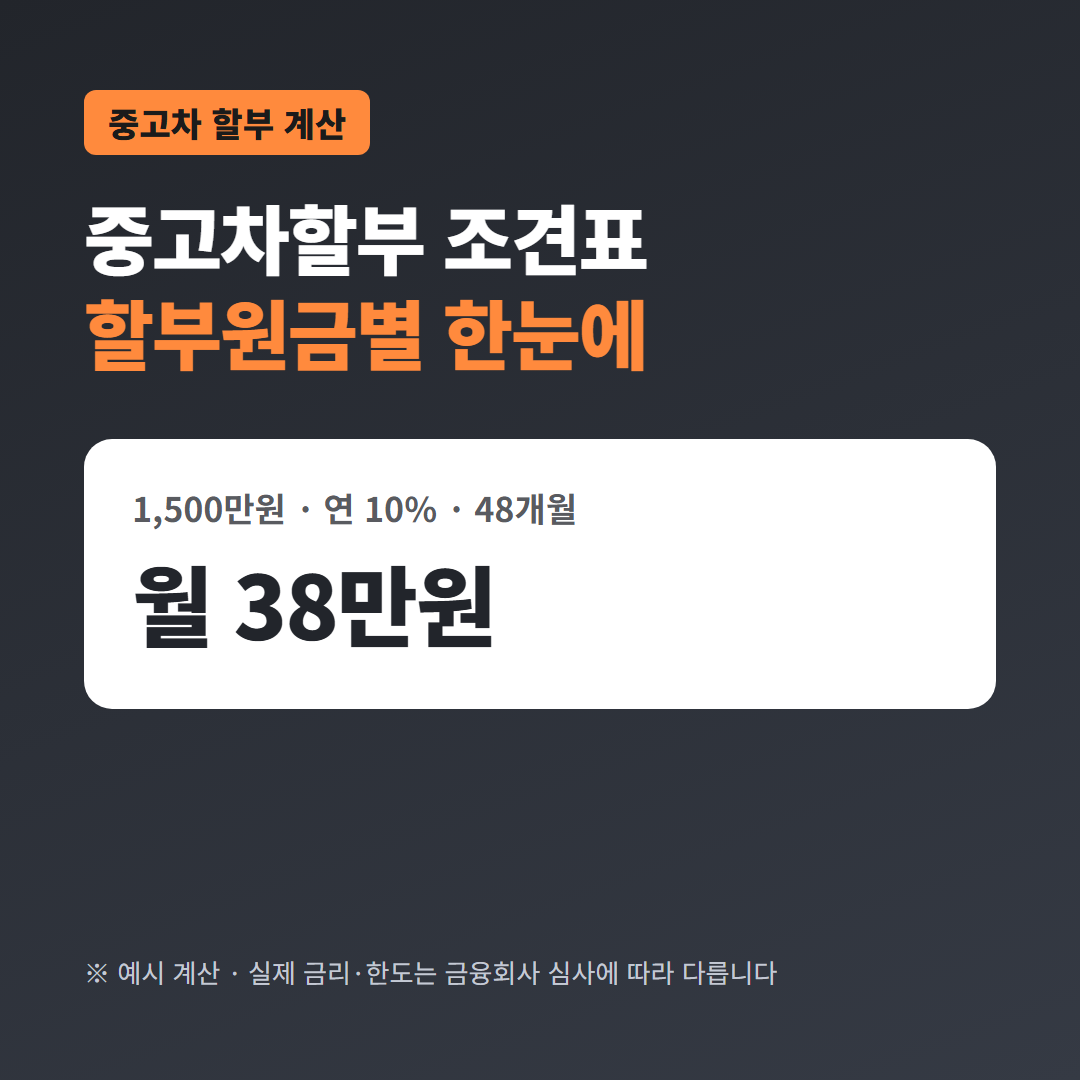
중고차할부 조견표
할부원금 1천~2,500만원 기간별 월 납입금과 금리별 총이자 (연 10% 예시)
월 납입금38만원
총이자326.1만원
이자 절약83.7만원
할부원금 1,500만원 · 연 10% · 원리금균등 예시 계산
중고차할부는 같은 차값이라도 금리 폭이 넓어서 월 납입금 차이가 크게 납니다. 표의 금리는 계산을 위한 예시입니다. 중고차는 차량 연식, 주행거리, 담보 가치, 개인 신용에 따라 금리가 달라지니 견적을 받은 뒤 가장 가까운 줄을 찾아보세요.
이 글의 순서 7개
중고차할부 금리가 신차보다 높은 이유
중고차 할부는 일반적으로 신차보다 금리가 높게 나오는 편입니다. 이유는 크게 세 가지입니다.
- 담보 가치가 빨리 줄어듭니다: 차가 오래될수록 담보로서 가치가 낮아집니다
- 차량 상태를 알기 어렵습니다: 같은 연식이라도 상태 차이가 커서 위험을 금리에 반영합니다
- 제조사 지원 금리가 없습니다: 신차는 판매를 늘리려고 낮은 금리를 내놓는 경우가 있지만 중고차는 드뭅니다
그래서 중고차는 차값만큼이나 금리를 비교하는 일이 중요합니다.
할부원금별 월 납입금 조견표
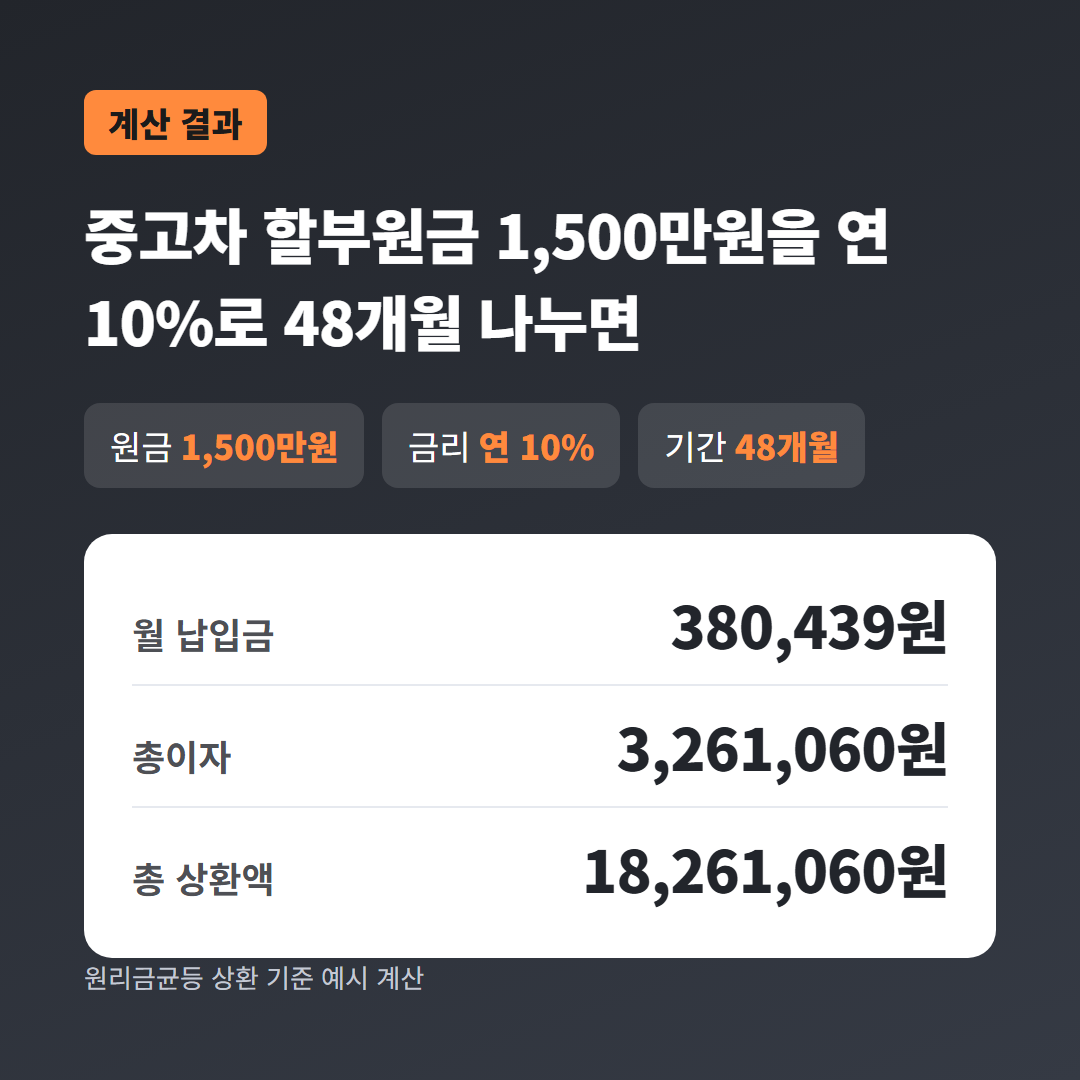
연 10% 기준으로 할부원금과 기간에 따라 매달 내는 금액입니다. 차값에서 선수금을 뺀 금액에 가장 가까운 줄을 보세요.
할부원금·기간별 월 납입금 (연 10% 기준)
| 할부원금 | 24개월 | 36개월 | 48개월 | 60개월 |
|---|---|---|---|---|
| 1,000만원 | 461,449원 | 322,672원 | 253,626원 | 212,470원 |
| 1,500만원 | 692,174원 | 484,008원 | 380,439원 | 318,706원 |
| 2,000만원 | 922,899원 | 645,344원 | 507,252원 | 424,941원 |
| 2,500만원 | 1,153,623원 | 806,680원 | 634,065원 | 531,176원 |
표를 옆으로 밀면 더 보입니다 →
할부원금이 500만원 늘 때마다 월 납입금이 얼마나 늘어나는지 보면 차급을 한 단계 올릴지 판단하기 쉽습니다.
금리에 따라 총이자는 얼마나 달라질까
할부원금 1,500만원 기준으로 금리와 기간을 바꿔 가며 계산한 총이자입니다.
금리·기간별 총이자 (할부원금 1,500만원 기준)
| 금리 | 24개월 | 36개월 | 48개월 | 60개월 |
|---|---|---|---|---|
| 연 7% | 111.8만원 | 167.4만원 | 224.1만원 | 282.1만원 |
| 연 10% | 161.2만원 | 242.4만원 | 326.1만원 | 412.2만원 |
| 연 13% | 211.5만원 | 319.5만원 | 431.6만원 | 547.8만원 |
| 연 16% | 262.7만원 | 398.5만원 | 540.5만원 | 688.6만원 |
표를 옆으로 밀면 더 보입니다 →
중고차는 금리 차이가 몇 %p씩 나는 경우가 흔합니다. 같은 차를 사더라도 금리를 한 번 더 비교하는 것만으로 총이자가 수십만 원에서 수백만 원까지 달라질 수 있습니다.
48개월과 36개월, 어느 쪽이 나을까
48개월 vs 36개월 (1,500만원, 연 10%)
| 구분 | 48개월 | 36개월 | 차이 |
|---|---|---|---|
| 월 납입금 | 380,439원 | 484,008원 | 103,569원 |
| 총이자 | 3,261,060원 | 2,424,281원 | 836,779원 |
| 총 상환액 | 18,261,060원 | 17,424,281원 | 836,779원 |
표를 옆으로 밀면 더 보입니다 →
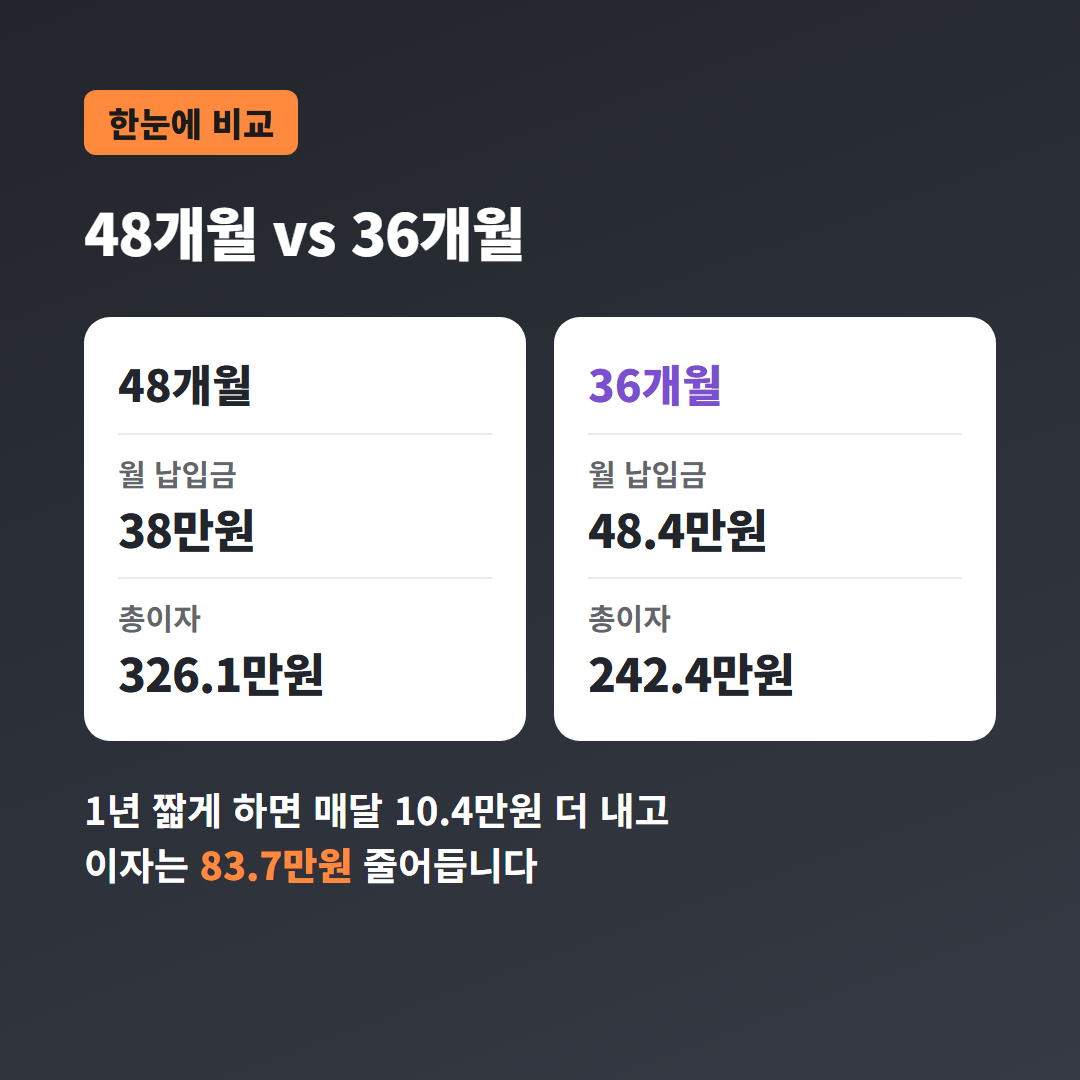
36개월로 줄이면 매달 10.4만원을 더 내지만 이자는 83.7만원 줄어듭니다. 중고차는 시간이 지날수록 차 값이 떨어지기 때문에, 할부기간이 차를 탈 기간보다 길면 팔 때 남은 할부금이 부담될 수 있습니다. 기간을 고를 때는 차를 몇 년 탈지 먼저 정해 두세요.
월 예산으로 가능한 할부원금
매달 낼 수 있는 금액이 정해져 있다면 거꾸로 계산해 보는 것이 빠릅니다. 연 10% 기준입니다.
월 예산으로 가능한 할부원금 (연 10% 기준)
| 월 예산 | 24개월 | 36개월 | 48개월 | 60개월 |
|---|---|---|---|---|
| 25만원 | 541.8만원 | 774.8만원 | 985.7만원 | 1,176.6만원 |
| 35만원 | 758.5만원 | 1,084.7만원 | 1,380만원 | 1,647.3만원 |
| 45만원 | 975.2만원 | 1,394.6만원 | 1,774.3만원 | 2,117.9만원 |
표를 옆으로 밀면 더 보입니다 →
월 35만원으로 48개월이면 할부원금은 약 1,380만원까지입니다. 여기에 선수금을 더한 금액이 고를 수 있는 차값입니다. 중고차는 구입 후 정비비가 들어갈 수 있으니 예산을 조금 여유 있게 잡으세요.
계약 전에 꼭 확인할 것
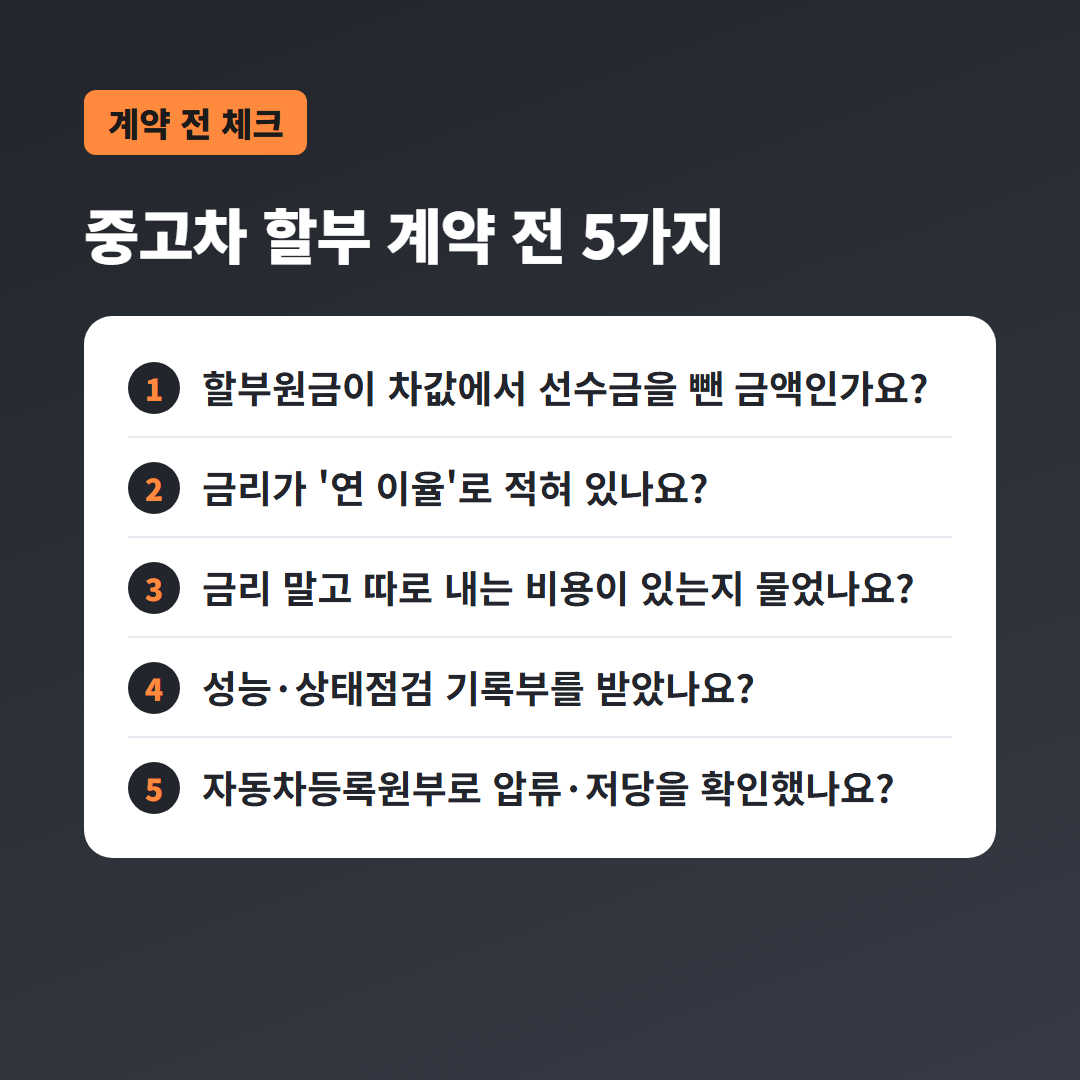
실제 할부 금리는 업체마다 다르고 수시로 바뀝니다. 계약 전에 여신금융협회 홈페이지의 자동차 할부 금리 비교공시에서 최신 금리를 확인해 보세요.
중고차할부는 차값, 금리, 기간 세 가지를 함께 볼 때 가장 정확합니다. 조견표로 대략적인 부담을 먼저 잡고, 실제 견적의 연 이율을 넣어 총이자까지 확인한 뒤 결정하세요.
자주 묻는 질문
Q중고차할부 금리는 어디서 비교하나요?
여신금융협회 홈페이지의 자동차 할부 금리 비교공시에서 금융회사별 금리 범위를 볼 수 있습니다. 실제 금리는 심사 후 정해지니 여러 곳의 견적을 받아 연 이율로 비교하세요.
Q조견표 금액보다 견적이 높게 나오는 이유는 무엇인가요?
표는 예시 금리로만 계산했습니다. 실제 견적에는 개인 신용에 따른 금리 차이나 금리 외 비용이 들어갈 수 있습니다.
Q오래된 차도 할부가 되나요?
상품마다 연식과 주행거리 기준이 다릅니다. 기준에 가까운 차일수록 금리가 높거나 기간이 짧게 정해질 수 있으니 미리 확인하세요.
함께 보면 좋은 계산
계산기 없이 기간별 월 납입금·총이자
기간별 월 납입금과 총이자 비교
법정 최고금리는 연 20%입니다. 2025년 7월 22일 이후 새로 맺거나 갱신한 대부계약은 연 60% 이상이면 원금과 이자 모두 무효로 규정돼 있습니다. 선이자나 각종 명목의 수수료도 이자로 계산됩니다. 불법 사금융 피해가 의심되면 금융감독원 1332로 신고할 수 있습니다.
이 글은 특정 금융상품을 권유하는 글이 아닌 정보 제공 글입니다. 글의 금리는 계산을 위한 예시이며, 실제 금리·한도는 금융회사 심사와 개인 신용에 따라 다릅니다.
원리금균등 상환 기준 예시 계산 · 실제 금리는 여신금융협회 자동차 할부 금리 비교공시에서 확인