자동차할부계산기 대신 보는 조견표
할부원금 2천~5천만원 기간별 월 납입금·총이자 (연 6% 예시)
월 납입금58만원
총이자479.9만원
이자 절약98.1만원
할부원금 3,000만원 · 연 6% · 원리금균등 예시 계산
자동차할부계산기를 열기 전에 숫자 감부터 잡고 싶다면 조견표가 빠릅니다. 표의 금리는 계산을 위한 예시 값입니다. 내 조건의 금리를 받은 뒤 가장 가까운 줄을 찾아 감을 잡고, 정확한 금액은 계산기나 견적서로 확인하시면 됩니다.
이 글의 순서 7개
자동차할부계산기는 어떤 원리로 계산하나요?
대부분의 자동차 할부는 매달 같은 금액을 내는 원리금균등 방식입니다. 매달 내는 돈 안에 이자와 원금이 함께 들어 있고, 처음에는 이자 비중이 크다가 갈수록 원금 비중이 커집니다.
계산기에 넣는 값은 세 가지뿐입니다.
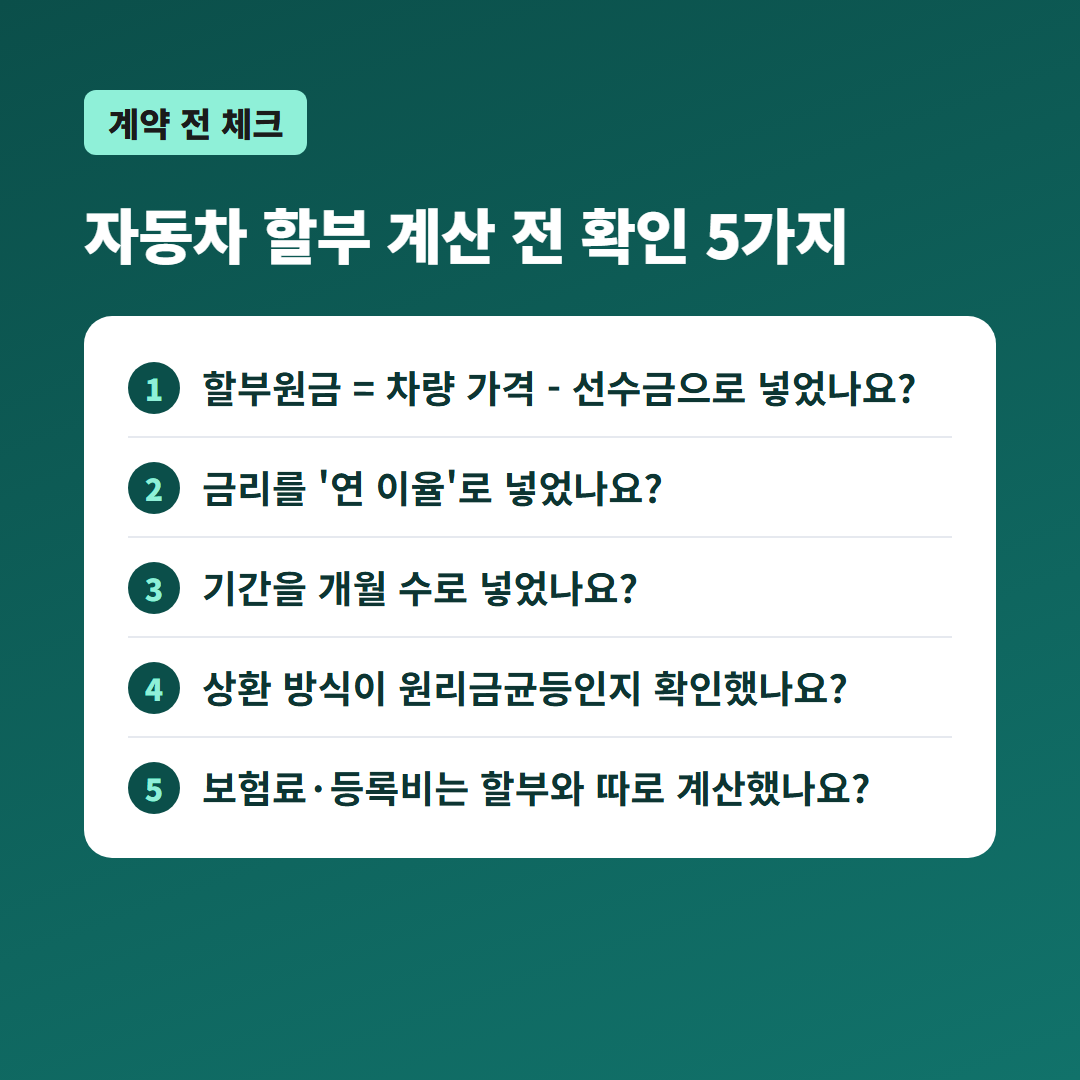
- 할부원금: 차량 가격에서 선수금을 뺀 금액
- 연 이율: 월 이율이 아니라 1년 기준 금리
- 기간: 36·48·60·72개월처럼 개월 수
이 세 값이 같으면 어느 계산기를 써도 결과는 같습니다. 결과가 다르게 나온다면 대부분 금리를 월 이율로 넣었거나, 할부원금에 선수금을 빼지 않은 경우입니다.
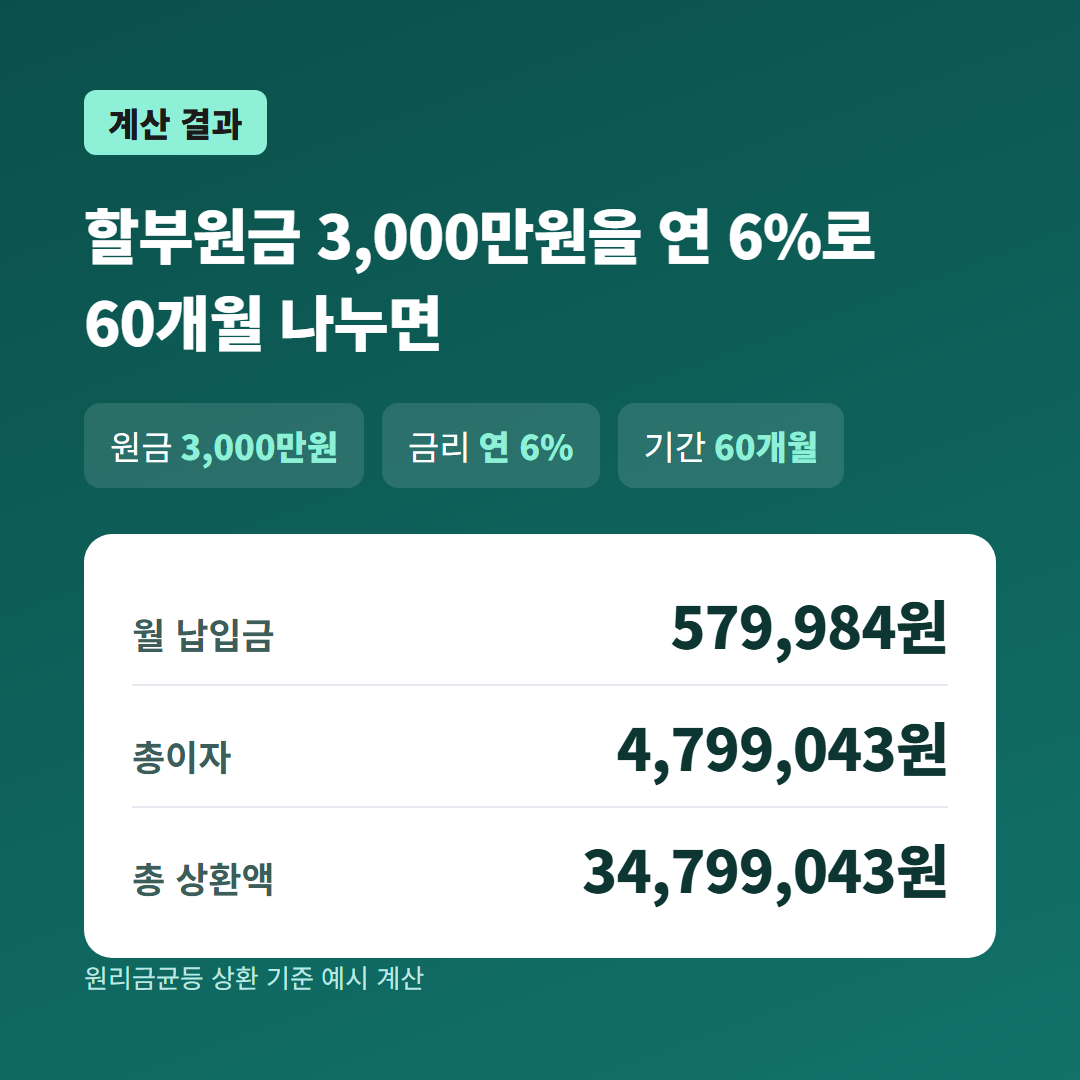
할부원금별 월 납입금 조견표
연 6% 기준으로 할부원금과 기간에 따라 매달 내는 금액을 계산했습니다. 차량 가격에서 선수금을 뺀 금액에 가장 가까운 줄을 보세요.
할부원금·기간별 월 납입금 (연 6% 기준)
| 할부원금 | 36개월 | 48개월 | 60개월 | 72개월 |
|---|---|---|---|---|
| 2,000만원 | 608,439원 | 469,701원 | 386,656원 | 331,458원 |
| 3,000만원 | 912,658원 | 704,551원 | 579,984원 | 497,187원 |
| 4,000만원 | 1,216,877원 | 939,401원 | 773,312원 | 662,916원 |
| 5,000만원 | 1,521,097원 | 1,174,251원 | 966,640원 | 828,644원 |
표를 옆으로 밀면 더 보입니다 →
같은 할부원금이라도 기간에 따라 월 부담이 크게 달라집니다. 다만 월 납입금이 줄어드는 만큼 이자를 내는 기간도 길어진다는 점을 함께 봐야 합니다.
금리가 달라지면 총이자는 얼마나 바뀌나요?
할부원금 3,000만원 기준으로 금리와 기간을 바꿔 가며 전체 기간 동안 내는 이자를 계산했습니다.
금리·기간별 총이자 (할부원금 3,000만원 기준)
| 금리 | 36개월 | 48개월 | 60개월 | 72개월 |
|---|---|---|---|---|
| 연 4% | 188.6만원 | 251.4만원 | 315만원 | 379.4만원 |
| 연 6% | 285.6만원 | 381.8만원 | 479.9만원 | 579.7만원 |
| 연 8% | 384.3만원 | 515.5만원 | 649.8만원 | 787.2만원 |
| 연 10% | 484.9만원 | 652.2만원 | 824.5만원 | 1,001.6만원 |
표를 옆으로 밀면 더 보입니다 →
금리 2%p 차이는 작아 보여도 60개월 이상이 되면 총이자 차이가 수백만 원까지 벌어집니다. 그래서 할부를 비교할 때는 월 납입금보다 총이자를 먼저 보는 것이 좋습니다.
60개월과 48개월, 얼마나 차이 날까요?
가장 많이 고민하는 두 기간을 나란히 놓았습니다.
60개월 vs 48개월 (3,000만원, 연 6%)
| 구분 | 60개월 | 48개월 | 차이 |
|---|---|---|---|
| 월 납입금 | 579,984원 | 704,551원 | 124,567원 |
| 총이자 | 4,799,043원 | 3,818,442원 | 980,601원 |
| 총 상환액 | 34,799,043원 | 33,818,442원 | 980,601원 |
표를 옆으로 밀면 더 보입니다 →
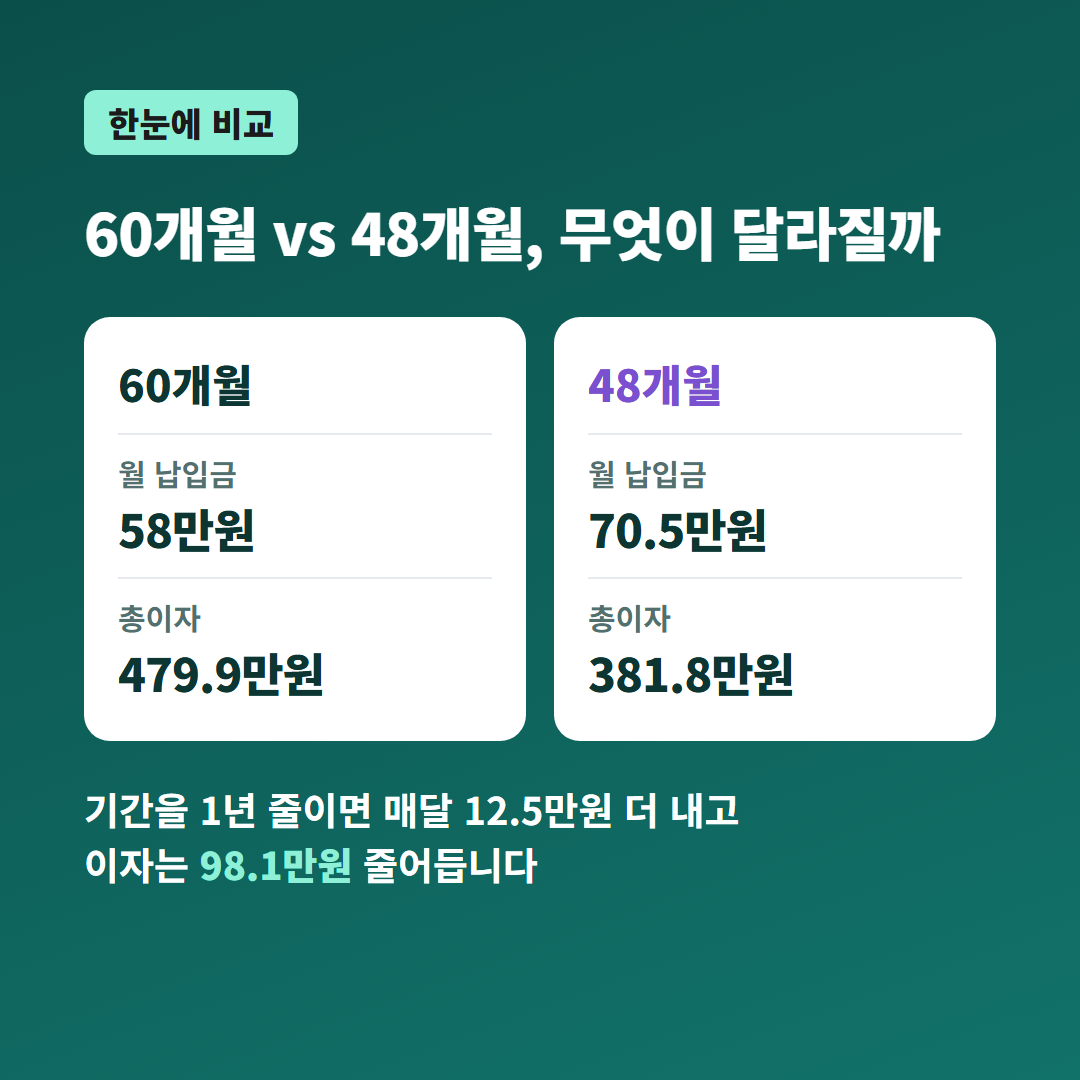
60개월로 하면 매달 12.5만원을 덜 내지만, 이자는 98.1만원 더 냅니다. 매달 여유가 있다면 기간을 줄이는 쪽이 전체 비용은 적습니다. 반대로 비상금을 남겨 두는 것이 더 중요하다면 기간을 늘리고 나중에 여유가 생길 때 일부를 먼저 갚는 방법도 있습니다. 이때는 중도상환수수료 조건을 미리 확인해 두세요.
월 예산으로 거꾸로 계산하면
"매달 이 정도는 낼 수 있다"는 금액이 정해져 있다면 거꾸로 계산하는 편이 빠릅니다. 연 6% 기준으로 월 예산별 가능한 할부원금입니다.
월 예산으로 가능한 할부원금 (연 6% 기준)
| 월 예산 | 36개월 | 48개월 | 60개월 | 72개월 |
|---|---|---|---|---|
| 40만원 | 1,314.8만원 | 1,703.2만원 | 2,069만원 | 2,413.6만원 |
| 50만원 | 1,643.6만원 | 2,129만원 | 2,586.3만원 | 3,017만원 |
| 60만원 | 1,972.3만원 | 2,554.8만원 | 3,103.5만원 | 3,620.4만원 |
표를 옆으로 밀면 더 보입니다 →
예를 들어 월 50만원을 60개월 동안 낼 수 있다면 할부원금은 약 2,586.3만원까지입니다. 여기에 선수금을 더하면 고를 수 있는 차량 가격대가 나옵니다. 보험료, 유류비, 정비비도 매달 나가니 예산은 조금 여유 있게 잡는 것이 안전합니다.
계산하기 전에 확인할 것
실제 할부 금리는 업체마다 다르고 수시로 바뀝니다. 계약 전에 여신금융협회 홈페이지의 자동차 할부 금리 비교공시에서 최신 금리를 확인해 보세요.
자동차할부계산기는 숫자를 정확히 넣으면 누구나 같은 답을 얻습니다. 조견표로 감을 잡고, 받은 견적의 연 이율과 기간을 그대로 넣어 총이자까지 확인한 뒤 결정하세요.
자주 묻는 질문
Q조견표 금액과 실제 견적이 다른 이유는 무엇인가요?
표는 예시 금리로 계산한 값입니다. 실제 금리는 차종, 할부 상품, 개인 신용에 따라 달라지고 금리 외 비용이 붙을 수도 있어 견적서 금액과 차이가 납니다.
Q원리금균등 말고 다른 방식도 있나요?
매달 원금을 똑같이 갚는 원금균등 방식도 있습니다. 처음 부담은 크지만 총이자는 조금 적습니다. 자동차 할부는 대부분 원리금균등이라 이 글의 표도 그 기준입니다.
Q선수금을 넣으면 얼마나 줄어드나요?
선수금만큼 할부원금이 줄어듭니다. 조견표에서 할부원금이 1천만원 내려간 줄을 보면 대략 얼마나 줄어드는지 알 수 있습니다.
함께 보면 좋은 계산
이자 차이로 따져 보는 선택법
기간별 월 납입금과 총이자 비교
법정 최고금리는 연 20%입니다. 2025년 7월 22일 이후 새로 맺거나 갱신한 대부계약은 연 60% 이상이면 원금과 이자 모두 무효로 규정돼 있습니다. 선이자나 각종 명목의 수수료도 이자로 계산됩니다. 불법 사금융 피해가 의심되면 금융감독원 1332로 신고할 수 있습니다.
이 글은 특정 금융상품을 권유하는 글이 아닌 정보 제공 글입니다. 글의 금리는 계산을 위한 예시이며, 실제 금리·한도는 금융회사 심사와 개인 신용에 따라 다릅니다.
원리금균등 상환 기준 예시 계산 · 실제 금리는 여신금융협회 자동차 할부 금리 비교공시에서 확인